Domain upy.de kaufen?
Wir ziehen mit dem Projekt
upy.de um.
Sind Sie am Kauf der Domain
upy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain upy.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **


Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Künstliche Intelligenz in Forschung, Lehre und HochschuleKünstliche Intelligenz in Forschung, Lehre und Hochschule , Digitalisierung und Künstliche Intelligenz sind der große Zug unserer Zeit. Noch zögert der akademische Bereich bisweilen im Umgang mit dem über ihn hereinbrechenden Wandel. Darauf reagiert dieser Sammelband. Mit seinen 25 Beiträgen gibt er einen Überblick über die Herausforderungen, vor die die Künstliche Intelligenz die Hochschulen stellt. Der Bogen ist weitgespannt: Er reicht von einer ethischen Grundlegung der Künstlichen Intelligenz über ihre unionsrechtlichen Regelungen und datenschutzrechtlichen Eingrenzungen bis hin zu praktischen Fragen ihrer Umsetzung im Hochschulalltag. Zentrale Themen wie die Nutzung Künstlicher Intelligenz in Prüfungsverfahren, ihre Eignung für Berufungsverfahren oder der Umgang mit Fake Papers werden weiter erörtert. Trotz der sich abzeichnenden digitalen Revolutionierung des Hochschulbereichs bleiben die Beiträge den Grundsätzen des Wissenschafts- und Hochschulrechts verpflichtet, ein Spagat, der die Praxistauglichkeit dieses Bandes fördert. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250320, Redaktion: Geis, Max-Emanuel~Löwisch, Manfred~Heckmann, Dirk~Würtenberger, Thomas, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 494, Abbildungen: 2 Tabellen, 10 Abbildungen (darunter 3 farbige); 494 S., 10 Schwarz-Weiß- Abbildungen, 3 farbige Abbildungen, 2 Schwarz-Weiß- Tabellen, Themenüberschrift: COMPUTERS / Intelligence (AI) & Semantics, Keyword: Datenschutz; Digitalisierung; Fake Research Papers; KI-Verordnung der EU; Künstliche Intelligenz; Selbstlernende Systeme; Urheberrecht, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Verwaltungsrecht - Verwaltungssachen~Arbeitsgesetz~Arbeitsrecht~Datenschutzrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Öffentliches Recht, Fachkategorie: Arbeitsrecht, allgemein~Datenschutzrecht~Urheberrecht~Künstliche Intelligenz~Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 30, Gewicht: 745, Produktform: Kartoniert,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
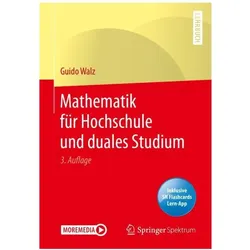
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Bildung und Hochschule, FachbücherWoran erkennt man gute Bildung? Wozu ist universitäre Bildung da? Bilden wir uns in der Wissenschaft, für die Wissenschaft oder für die berufliche Praxis? Welchen Nutzen hat überfachliche Bildung? Und welche Herausforderungen bestehen in der überfachlichen Lehre? Wie fruchtbar Interdisziplinarität sein kann, wenn sie nicht nur Teil einzelner Fächer, sondern Teil eines Hochschulsystems ist, zeigt das Beispiel des Leuphana College Lüneburg. In diesem Band werden hochschuldidaktische Projekte vorgestellt, diskutiert und im Kontext von Hochschulpraxis und Hochschulforschung verortet. Der Band richtet sich an Hochschulentwickler, Hochschuldidaktiker und Hochschullehrende gleichermassen und liefert wichtige Impulse für all diejenigen, die Universität und Hochschule weiterentwickeln möchten. Berücksichtigung finden sowohl Konzeptionen auf der mikro- als auch der makrodidaktischen Lehr-/Lernebene.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nebentätigkeiten und Nebeneinkünfte der Mitglieder des Deutschen Bundestages., Taschenbuch von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3Nebentätigkeiten Und Nebeneinkünfte Der Mitglieder Des Deutschen Bundestages., Taschenbuch Von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3, Seitenanzahl: 27879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz in Forschung, Lehre und HochschuleKünstliche Intelligenz in Forschung, Lehre und Hochschule , Digitalisierung und Künstliche Intelligenz sind der große Zug unserer Zeit. Noch zögert der akademische Bereich bisweilen im Umgang mit dem über ihn hereinbrechenden Wandel. Darauf reagiert dieser Sammelband. Mit seinen 25 Beiträgen gibt er einen Überblick über die Herausforderungen, vor die die Künstliche Intelligenz die Hochschulen stellt. Der Bogen ist weitgespannt: Er reicht von einer ethischen Grundlegung der Künstlichen Intelligenz über ihre unionsrechtlichen Regelungen und datenschutzrechtlichen Eingrenzungen bis hin zu praktischen Fragen ihrer Umsetzung im Hochschulalltag. Zentrale Themen wie die Nutzung Künstlicher Intelligenz in Prüfungsverfahren, ihre Eignung für Berufungsverfahren oder der Umgang mit Fake Papers werden weiter erörtert. Trotz der sich abzeichnenden digitalen Revolutionierung des Hochschulbereichs bleiben die Beiträge den Grundsätzen des Wissenschafts- und Hochschulrechts verpflichtet, ein Spagat, der die Praxistauglichkeit dieses Bandes fördert. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250320, Redaktion: Geis, Max-Emanuel~Löwisch, Manfred~Heckmann, Dirk~Würtenberger, Thomas, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 494, Abbildungen: 2 Tabellen, 10 Abbildungen (darunter 3 farbige); 494 S., 10 Schwarz-Weiß- Abbildungen, 3 farbige Abbildungen, 2 Schwarz-Weiß- Tabellen, Themenüberschrift: COMPUTERS / Intelligence (AI) & Semantics, Keyword: Datenschutz; Digitalisierung; Fake Research Papers; KI-Verordnung der EU; Künstliche Intelligenz; Selbstlernende Systeme; Urheberrecht, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Verwaltungsrecht - Verwaltungssachen~Arbeitsgesetz~Arbeitsrecht~Datenschutzrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Öffentliches Recht, Fachkategorie: Arbeitsrecht, allgemein~Datenschutzrecht~Urheberrecht~Künstliche Intelligenz~Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 30, Gewicht: 745, Produktform: Kartoniert,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
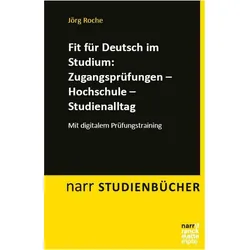
Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag, Fachbücher von Jörg RocheDas Fachbuch 'Fit für Deutsch im Studium: Zugangsprüfungen – Hochschule – Studienalltag' bietet eine umfassende Vorbereitung auf die sprachlichen Anforderungen im Studium und bei Zugangsprüfungen wie telc, DSH, TestDaF und DSD. Es vermittelt alle wesentlichen Textsorten und Informationen, die für die Prüfungsvorbereitung und die alltägliche Kommunikation im Studium notwendig sind. Der Band kombiniert wissenschaftlich fundierte Strategien und Techniken für Hör- und Leseverstehen, Schreiben und Sprechen mit interaktiven digitalen Prüfungstrainings. Durch die praxisnahen Übungen und Musterlösungen erhalten die Leserinnen und Leser wertvolle Hilfestellungen zur Selbstevaluation und Wahrnehmungsschulung. Das Buch ist sowohl für den individuellen Lernprozess als auch für den Einsatz im Kursformat geeignet. Es bietet einen strukturierten Überblick über alle relevanten Aufgabentypen und unterstützt die Studierenden dabei, sich optimal auf die Herausforderungen der Zugangsprüfungen vorzubereiten. Die klar verständliche Darstellung und die didaktisch durchdachte Aufbereitung machen es zu einem unverzichtbaren Begleiter für alle, die ihre Deutschkenntnisse im akademischen Kontext verbessern möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
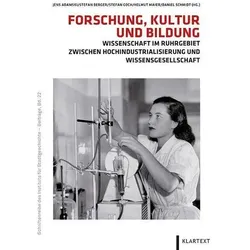
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.